
안녕하세요, 부천 상속증여절세연구소의 장지인 세무사입니다.
상속세 신고를 마치고 나면 “이제 세금 문제는 다 끝난 거죠?”라고 물으시는 분들이 많은데요.
결론부터 말씀드리면, 아직 하나가 남아 있습니다. 상속받은 주택의 취득세입니다.
상속으로 주택의 명의를 가져오는 것도 세법에서는 ‘취득’이기 때문에, 사고판 것이 아니어도 취득세를 신고하고 납부하셔야 하는데요. 이 세율이 요건에 따라 0.8%와 2.8%로 크게 갈리고, 특히 형제가 공동으로 상속받는 경우에는 지분을 어떻게 나누느냐에 따라 상속인 전원의 세율이 한꺼번에 달라지게 됩니다.
이런 분들께 도움이 됩니다
- 상속세 신고를 준비 중이거나, 신고를 마치고 상속등기를 앞두신 분
- 형제·자매가 주택을 지분으로 공동상속하실 분
- 상속인 중에 무주택자와 기존 주택 보유자가 섞여 있는 가정
- 협의분할에서 지분을 어떻게 나눌지 고민 중이신 분
1. 상속받은 주택에도 취득세가 있습니다
취득세 신고·납부 기한은 상속개시일이 속하는 달의 말일부터 6개월로, 상속세 신고기한과 같은 날짜인데요.
따라서 상속세 신고와 상속등기, 취득세 납부는 사실상 한 묶음으로 진행하게 됩니다.
과세표준에는 다행인 점이 있습니다. 상속 취득은 시세가 아니라 시가표준액, 즉 주택이라면 공시가격을 기준으로 하는데요.
증여로 취득하면 매매사례가액·감정가액 같은 시가인정액(시세에 가까운 금액)이 기준이 되는 것과 비교하면, 상속은 과세표준부터 상대적으로 가벼운 편입니다. (시세 10억 원, 공시가격 6억 원인 아파트라면 상속은 6억 원을 기준으로 계산합니다)
2. 세율은 기본 2.8%, 그런데 0.8%가 되는 경우가 있습니다
상속으로 주택을 취득할 때의 기본 취득세율은 2.8%입니다.
그런데 ‘1가구 1주택 상속 특례’에 해당하면 여기서 2%p를 뺀 0.8%가 적용되는데요. 이 특례에 해당하는지가 상속주택 취득세의 사실상 전부입니다.
1) ‘상속으로 인해 1가구 1주택이 되는 경우’만 해당합니다
가장 많이 오해하시는 부분인데요.
이 특례는 ‘상속받은 뒤에 1주택이면 되는’ 것이 아니라, 무주택 가구가 상속으로 처음 1주택을 갖게 되는 경우에 적용됩니다.
따라서 이미 집이 한 채 있는 분이 상속으로 두 번째 주택을 취득하시면, 특례 없이 2.8%를 부담하시게 됩니다.
2) ‘1가구’는 주민등록표 기준입니다
취득세의 1가구는 세대별 주민등록표에 함께 기재된 가족을 기준으로 판단합니다.
생계를 같이 하는지를 실질로 따지는 양도소득세의 ‘1세대’와 기준이 다르기 때문에, 양도세에서 별도 세대로 보던 가족도 주민등록이 같이 되어 있으면 한 가구로 묶일 수 있다는 점을 조심하셔야 합니다.
3. 공동상속은 ‘주된 상속인’이 전원의 세율을 정합니다
형제가 주택을 지분으로 나눠 상속받는 경우가 많은데요.
이때 상속인별로 각자 세율을 따지는 것이 아니라, ‘주된 상속인’ 한 명이 특례 요건을 충족하는지에 따라 상속인 전원의 세율이 결정됩니다.
주된 상속인은 ① 지분이 가장 큰 상속인 → ② (지분이 같다면) 그 주택에 거주하는 상속인 → ③ 나이가 가장 많은 상속인 순서로 판정하는데요.
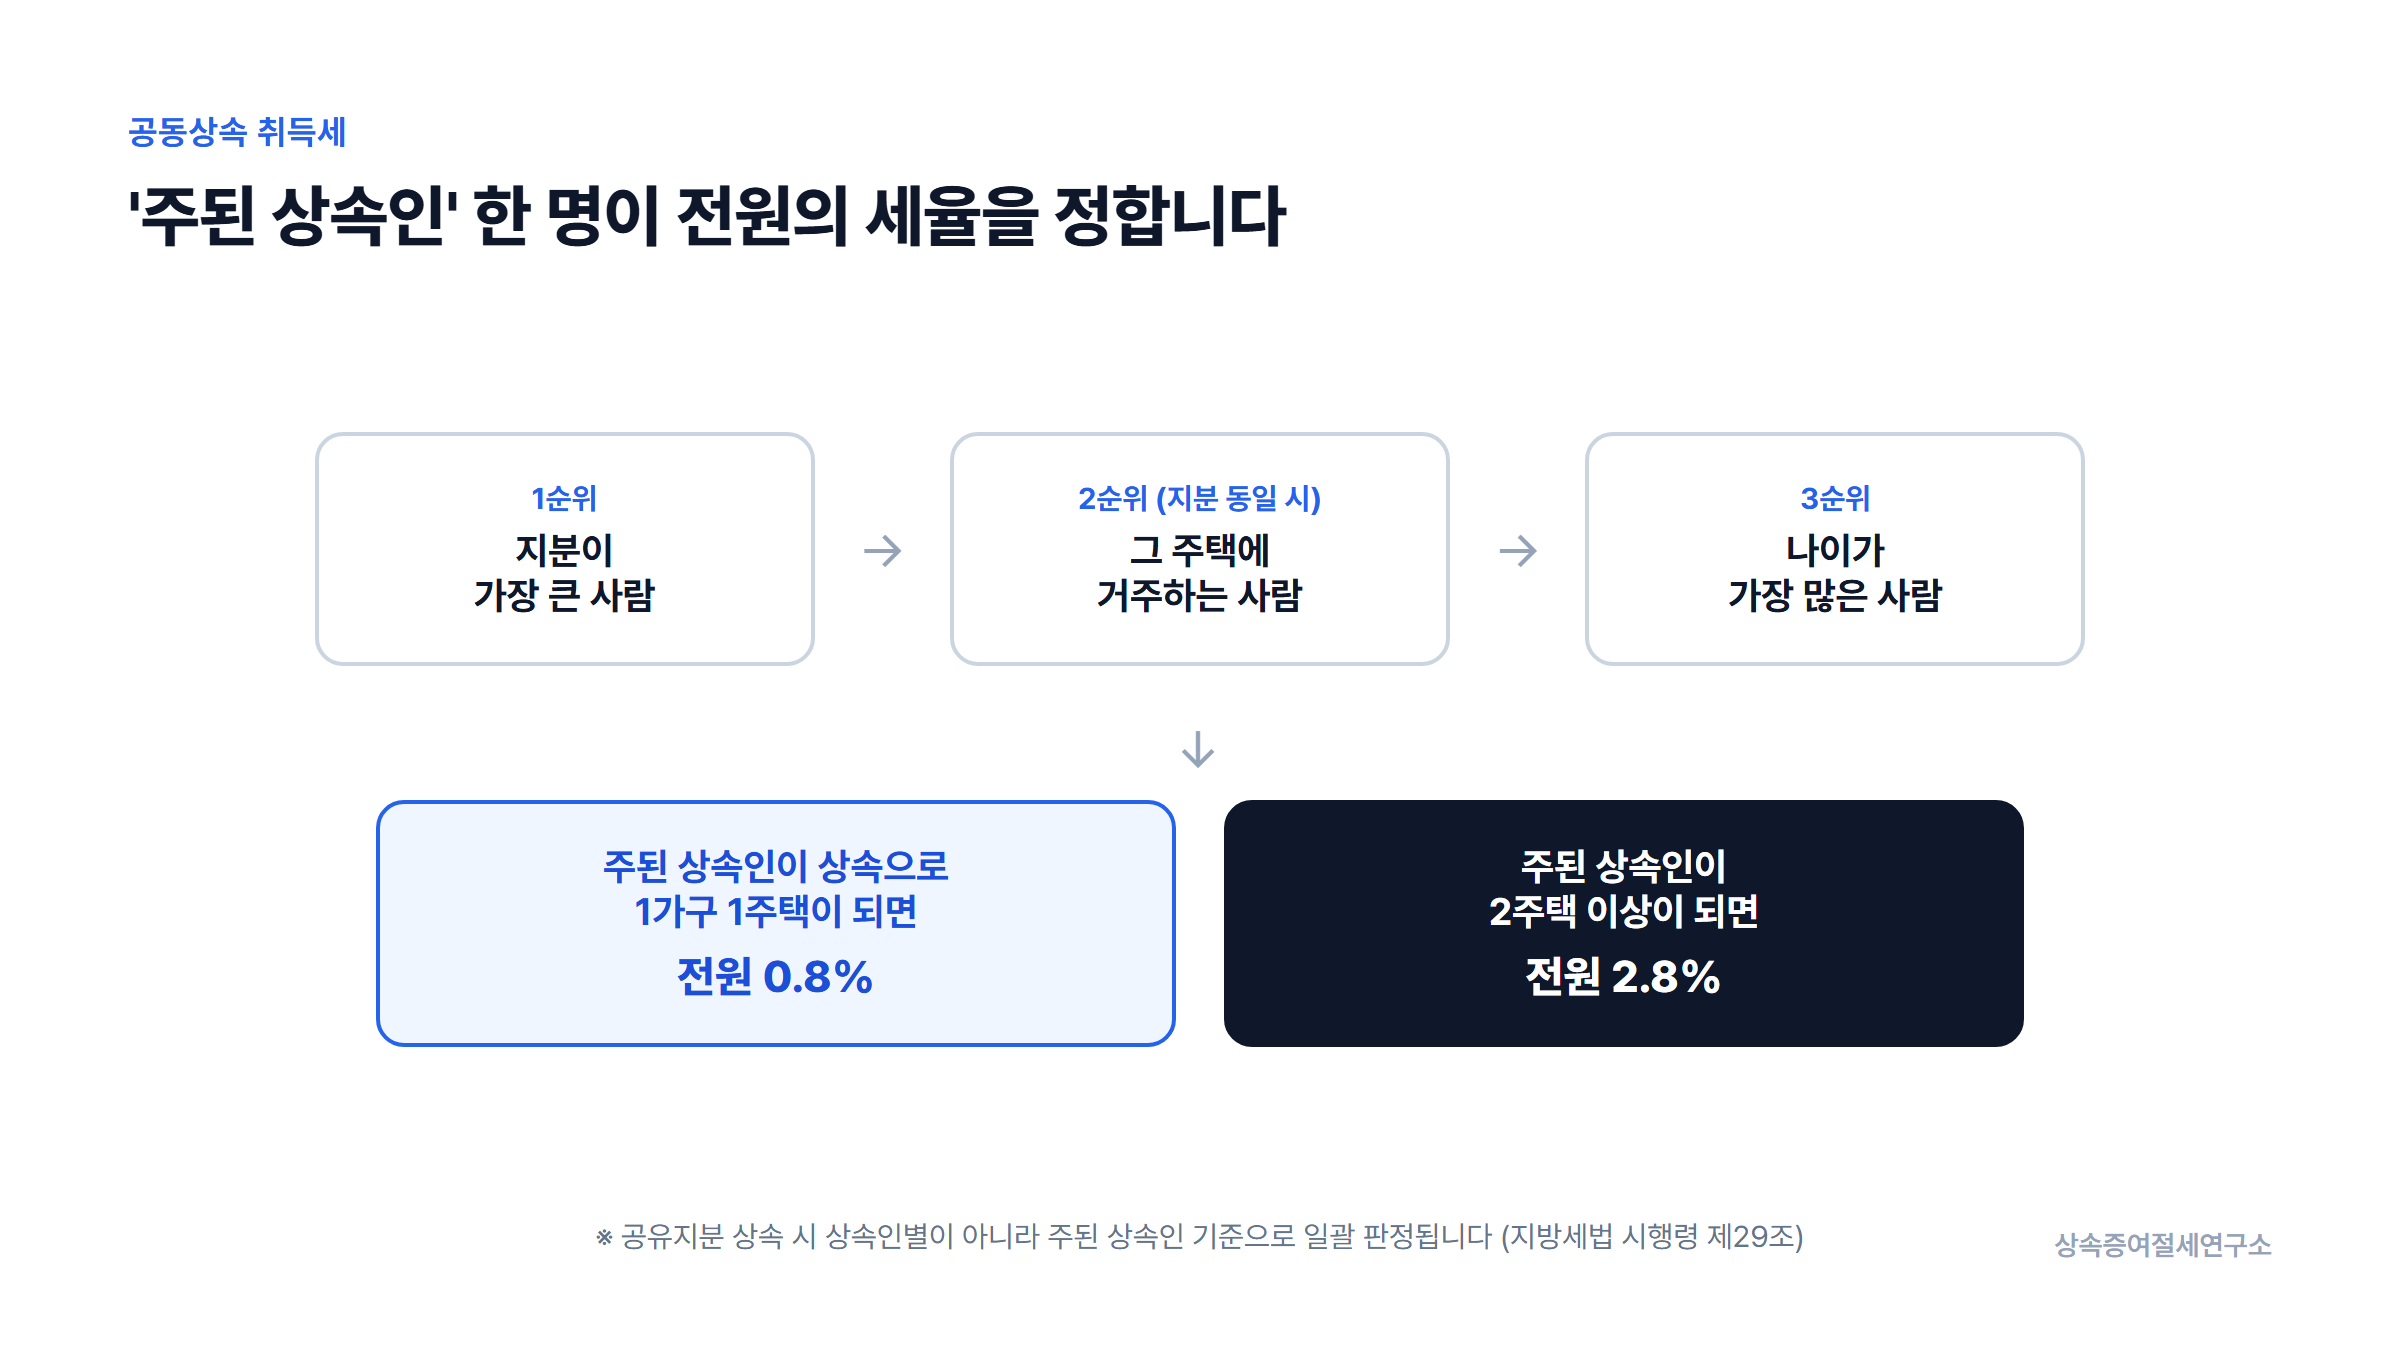
결국 협의분할에서 누구의 지분을 크게 하느냐가 곧 상속인 전원의 취득세율을 정하는 셈입니다.
같은 아파트인데 취득세가 1,200만 원 갈리는 사례
이해를 돕기 위한 가상의 사례입니다.
부천의 공시가격 6억 원 아파트를 형제 두 분이 공동상속하는 상황인데요. 형은 별도 세대의 무주택자이고, 동생은 이미 본인 명의 주택이 한 채 있습니다.
| 구분 | 시나리오 A | 시나리오 B |
|---|---|---|
| 지분 | 형 60% / 동생 40% | 형 40% / 동생 60% |
| 주된 상속인 | 형 (지분 최대) | 동생 (지분 최대) |
| 특례 판정 | 무주택 → 상속으로 1가구 1주택 (적용) | 기존 1주택 + 상속주택 = 2주택 (배제) |
| 전원 적용 세율 | 0.8% | 2.8% |
| 취득세 합계 | 6억 원 × 0.8% = 480만 원 | 6억 원 × 2.8% = 1,680만 원 |
같은 집, 같은 형제인데 지분 설계 하나로 취득세가 1,200만 원 차이 나게 됩니다. (지방교육세 등 부가세목은 별도이므로 실제 차이는 이보다 조금 더 커집니다)
따라서 협의분할을 하실 때는 상속세에서 누가 받는 것이 유리한지만 볼 것이 아니라, 취득세의 주된 상속인이 누가 되는지까지 함께 놓고 지분을 정하셔야 합니다.
정리하면
- 상속받은 주택도 취득세 신고 대상이며, 기한은 상속세 신고기한과 같은 6개월, 과세표준은 공시가격(시가표준액) 기준입니다.
- 세율은 기본 2.8%이지만, 무주택 가구가 상속으로 1가구 1주택이 되는 경우에는 0.8%가 적용됩니다.
- 공동상속은 지분이 가장 큰 ‘주된 상속인’ 기준으로 전원의 세율이 결정되므로, 협의분할의 지분 설계가 곧 절세입니다.
상속세와 취득세는 따로 계산되지만, 결국 하나의 협의분할에서 함께 결정됩니다. 예상 상속세가 궁금하시다면 상속세 계산기로 먼저 확인해보시고, 상속세가 나오지 않는 규모라 신고 자체를 고민 중이시라면 상속세 신고, 꼭 해야 할까? 결정하는 3가지 포인트도 이어서 읽어보시길 권해드립니다.
본 칼럼은 작성일 현재 시행 중인 지방세법을 기준으로 작성되었으며, 개별 사안에 따라 결론이 달라질 수 있습니다.
장지인 세무사
부천에서 상속세·증여세 신고와 상속 절세 설계를 전문으로 합니다. 감정평가부터 상속등기까지, 상속의 처음부터 끝까지 원스톱으로 도와드립니다. (상담 1661-1393)
상속 상담 신청하기